Нефтегазовый сектор традиционно занимает центральное место в экономике России, обеспечивая не только бюджетные поступления, но и формируя заказ для множества смежных индустрий. По итогам 2025 года добыча нефти с газовым конденсатом составила 511,4 млн тонн, природного газа — 662,7 млрд куб. м. Несмотря на внешние ограничения и изменение логистических цепочек, отрасль сохраняет высокую устойчивость. Снижение добычи после 2022 года связано преимущественно с добровольными ограничениями в рамках соглашения ОПЕК+, а не с ресурсными или технологическими проблемами.
За последние годы в отрасли произошли значительные изменения: переориентация экспортных потоков, адаптация к внешним ограничениям и смена приоритетов с наращивания добычи на ее поддержание стали определяющими факторами развития. В этих условиях особую значимость приобретает нефтесервис — сегмент, который напрямую зависит от инвестиционной активности недропользователей и технологической сложности проектов. Именно через нефтесервис реализуются задачи по вовлечению трудноизвлекаемых запасов, повышению нефтеотдачи и цифровизации производственных процессов.
Объем и динамика рынка нефтесервиса
Рынок нефтесервисных услуг в России за последние четыре года демонстрирует устойчивый восходящий тренд. По расчетам «Текарт», совокупная выручка участников рынка по итогам 2025 года достигла 1 859,6 млрд рублей, тогда как в 2021 году этот показатель составлял 1 257,0 млрд рублей. Таким образом, прирост за период превысил 47%, а среднегодовой темп роста приблизился к 10% в номинальном выражении.
Диаграмма 1. Объем рынка нефтесервиса, млрд руб.
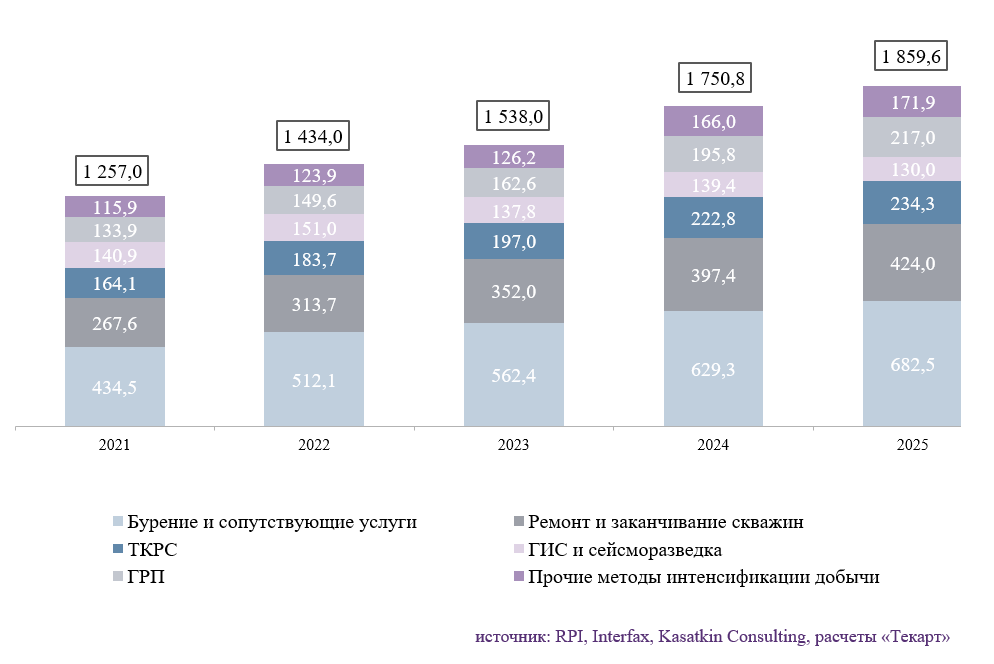
Примечательно, что положительная динамика сохраняется даже на фоне незначительного сокращения проходки в бурении, зафиксированного в 2025 году. Это демонстрирует, что главным двигателем роста выступает не столько количественное наращивание объемов работ, сколько качественное усложнение проектов. Каждый метр пробуренной скважины сегодня требует большего объема сопутствующих услуг, более дорогого оборудования и более высокой квалификации персонала, чем несколько лет назад.
Рост рынка обеспечивают сегменты, востребованные при разработке зрелых месторождений и ТРИЗ (ГРП, бурение и заканчивание скважин, ТКРС).
Ключевыми факторами, обеспечившими прирост в денежном выражении, стали:
Важно подчеркнуть, что даже при стагнации физических объемов бурения выручка сервисных компаний продолжает увеличиваться, что подтверждает структурный сдвиг в сторону более капиталоемких и интеллектуальных сервисов. Это принципиально меняет логику развития рынка: конкурентоспособность определяется не столько масштабом парка буровых установок, сколько наличием компетенций в сложных сегментах и способностью предлагать комплексные технологические решения.
Рост рынка обеспечивают сегменты, востребованные при разработке зрелых месторождений и ТРИЗ (ГРП, бурение и заканчивание скважин, ТКРС).
Ключевыми факторами, обеспечившими прирост в денежном выражении, стали:
- удорожание буровых и ремонтных работ вследствие перехода на более сложные технологии (горизонтально-направленное бурение, многостадийный ГРП);
- увеличение доли высокотехнологичных услуг в общем портфеле заказов;
- рост затрат на импортозамещение и локализацию оборудования;
- инфляционные процессы, влияющие на стоимость материалов и комплектующих.
Важно подчеркнуть, что даже при стагнации физических объемов бурения выручка сервисных компаний продолжает увеличиваться, что подтверждает структурный сдвиг в сторону более капиталоемких и интеллектуальных сервисов. Это принципиально меняет логику развития рынка: конкурентоспособность определяется не столько масштабом парка буровых установок, сколько наличием компетенций в сложных сегментах и способностью предлагать комплексные технологические решения.
Структура рынка нефтесервиса
Ключевые направления деятельности на рынке нефтесервиса охватывают полный цикл работ по строительству, обслуживанию и повышению продуктивности скважин. В их числе — бурение и сопутствующие услуги, заканчивание скважин, текущий и капитальный ремонт скважин (ТКРС), геофизические исследования и сейсморазведка, гидравлический разрыв пласта (ГРП), а также иные методы интенсификации добычи.
Если рассматривать структуру в разрезе выручки, то наиболее весомый вклад вносят традиционные сервисные операции — бурение, заканчивание скважин и ТКРС. Совокупно эти направления аккумулируют более 70% всего рынка, что служит отражением текущей стратегии нефтегазовых компаний, сосредоточенной на поддержании действующего фонда скважин и продлении срока их продуктивной эксплуатации. Однако гораздо более быстрые темпы прироста демонстрируют сегменты, ориентированные на интенсификацию добычи. Яркий пример — услуги ГРП, которые за 2021–2025 годы выросли на 62%, обогнав среднеотраслевую динамику.
Такая дифференциация темпов роста напрямую связана с эволюцией ресурсной базы. Российская нефтяная отрасль все глубже вовлекает в разработку запасы, которые ранее считались нерентабельными. По прогнозам, доля трудноизвлекаемой нефти (ТРИЗ) в общем объеме запасов уже к 2035 году может достигнуть 83%, а к середине века — 87%. Это неизбежно влечет за собой переход к более сложным технологиям строительства скважин: увеличивается протяженность стволов, активно применяется горизонтальное бурение (что само по себе влечет усложнение технологического сопровождения), растет доля многостадийных ГРП.
Показательным индикатором этого сдвига служит доля горизонтально-направленного бурения в общем объеме эксплуатационных работ. В 2025 году она составила порядка 70% и продолжает расти — к 2030 году отраслевые ожидания превышают 80%. Горизонтально-направленные скважины позволяют эффективнее дренировать продуктивные пласты, сокращая при этом количество буровых площадок, что особенно актуально на зрелых месторождениях с высокой степенью выработки. Однако такая технология предъявляет повышенные требования к точности управления траекторией, надежности телеметрических систем и качеству бурового оборудования. Именно эти компетенции становятся определяющими для успеха сервисных подрядчиков.
Таким образом, хотя в денежном выражении лидерство по-прежнему принадлежит базовым видам сервиса, вектор развития рынка уверенно смещается в сторону наукоемких и технологически насыщенных направлений. Это подтверждается опережающим ростом сегментов, связанных с ГРП и другими методами повышения нефтеотдачи, что в перспективе будет только усиливаться по мере истощения традиционных запасов.
Если рассматривать структуру в разрезе выручки, то наиболее весомый вклад вносят традиционные сервисные операции — бурение, заканчивание скважин и ТКРС. Совокупно эти направления аккумулируют более 70% всего рынка, что служит отражением текущей стратегии нефтегазовых компаний, сосредоточенной на поддержании действующего фонда скважин и продлении срока их продуктивной эксплуатации. Однако гораздо более быстрые темпы прироста демонстрируют сегменты, ориентированные на интенсификацию добычи. Яркий пример — услуги ГРП, которые за 2021–2025 годы выросли на 62%, обогнав среднеотраслевую динамику.
Такая дифференциация темпов роста напрямую связана с эволюцией ресурсной базы. Российская нефтяная отрасль все глубже вовлекает в разработку запасы, которые ранее считались нерентабельными. По прогнозам, доля трудноизвлекаемой нефти (ТРИЗ) в общем объеме запасов уже к 2035 году может достигнуть 83%, а к середине века — 87%. Это неизбежно влечет за собой переход к более сложным технологиям строительства скважин: увеличивается протяженность стволов, активно применяется горизонтальное бурение (что само по себе влечет усложнение технологического сопровождения), растет доля многостадийных ГРП.
Показательным индикатором этого сдвига служит доля горизонтально-направленного бурения в общем объеме эксплуатационных работ. В 2025 году она составила порядка 70% и продолжает расти — к 2030 году отраслевые ожидания превышают 80%. Горизонтально-направленные скважины позволяют эффективнее дренировать продуктивные пласты, сокращая при этом количество буровых площадок, что особенно актуально на зрелых месторождениях с высокой степенью выработки. Однако такая технология предъявляет повышенные требования к точности управления траекторией, надежности телеметрических систем и качеству бурового оборудования. Именно эти компетенции становятся определяющими для успеха сервисных подрядчиков.
Таким образом, хотя в денежном выражении лидерство по-прежнему принадлежит базовым видам сервиса, вектор развития рынка уверенно смещается в сторону наукоемких и технологически насыщенных направлений. Это подтверждается опережающим ростом сегментов, связанных с ГРП и другими методами повышения нефтеотдачи, что в перспективе будет только усиливаться по мере истощения традиционных запасов.
Участники рынка нефтесервиса
За последние пять лет расстановка сил на российском нефтесервисном рынке изменилась кардинально. Если в 2021 году структура выручки выглядела относительно сбалансированной, то к 2025 году произошло перераспределение долей, обусловленное как внешними факторами, так и внутренними стратегическими решениями крупнейших заказчиков.
Главная перемена — значительное ослабление позиций международных компаний. Их совокупная доля сократилась с 20% в 2021 году до 6% по итогам 2025 года. При этом важно понимать: уход зарубежных игроков не был тотальным. Часть активов перешла под локальное управление, что позволило сохранить на территории России производственные мощности, накопленные технологии и квалифицированные кадры. Таким образом, страна не потеряла критически важные компетенции, хотя внешний контур владения и управления изменился.
Главная перемена — значительное ослабление позиций международных компаний. Их совокупная доля сократилась с 20% в 2021 году до 6% по итогам 2025 года. При этом важно понимать: уход зарубежных игроков не был тотальным. Часть активов перешла под локальное управление, что позволило сохранить на территории России производственные мощности, накопленные технологии и квалифицированные кадры. Таким образом, страна не потеряла критически важные компетенции, хотя внешний контур владения и управления изменился.
Диаграмма 2. Структура российского рынка нефтесервиса в разрезе типов игроков, млрд руб.
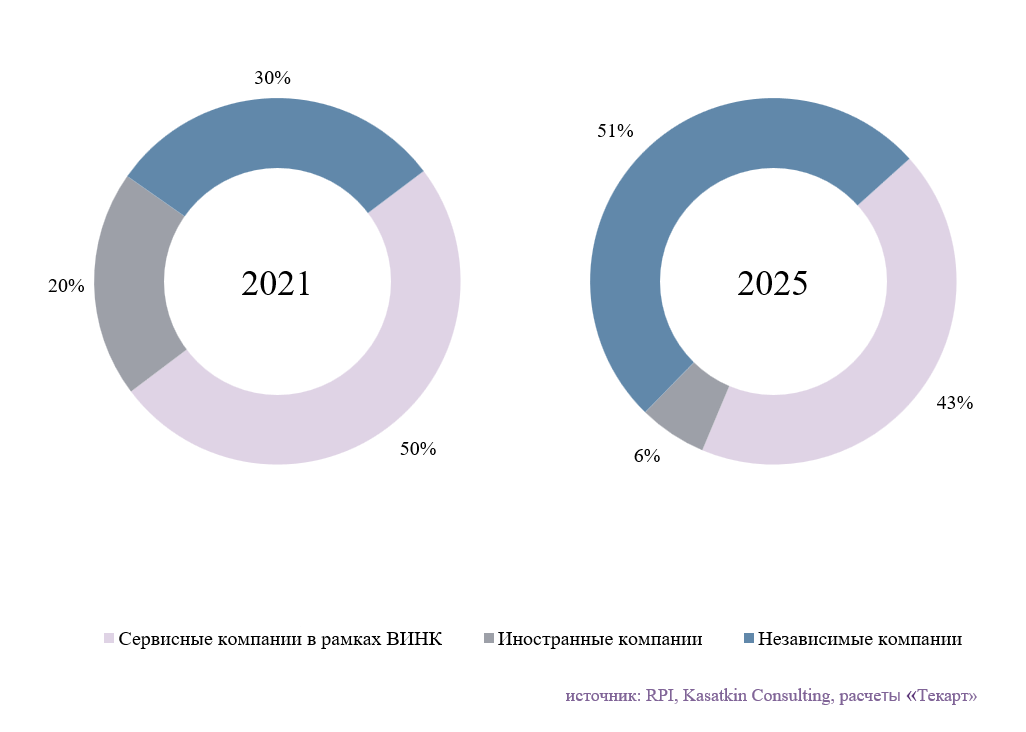
На этом фоне основными бенефициарами трансформации стали независимые российские сервисные компании. Их рыночная доля выросла до 51%, и сегодня они занимают лидирующую позицию среди всех категорий участников. Однако эксперты сходятся во мнении, что этот пик, скорее всего, окажется временным. Рост независимых компаний был во многом обеспечен замещением ушедших иностранных подрядчиков на стандартных сегментах — бурении, ремонте, обслуживании. Но по мере того, как вертикально интегрированные нефтяные компании (ВИНК) наращивают собственные сервисные подразделения, объем заказов, передаваемых на аутсорсинг, сокращается.
Крупнейшие недропользователи последовательно реализуют стратегию инсорсинга, стремясь замкнуть критически важные компетенции внутри своих корпоративных структур. Это позволяет им снизить зависимость от внешних подрядчиков, контролировать качество и сроки выполнения работ, а также защитить технологические ноу-хау. В результате доля ВИНК на рынке нефтесервиса, составлявшая в 2025 году 43%, по прогнозам, к 2030 году достигнет 55%, превратив их в доминирующую силу.
Для независимых игроков это означает, что поле для дальнейшего роста сужается. Перспективные возможности сохраняются лишь в высокотехнологичных нишах, где требуются уникальные экспертизы — например, в телеметрии, роторно-управляемых системах, сложных видах ГРП или специализированном программном обеспечении. Массовые и стандартизированные услуги постепенно уходят в периметр ВИНК, и независимым компаниям придется делать ставку на инновации и узкую специализацию, чтобы оставаться востребованными.
Крупнейшие недропользователи последовательно реализуют стратегию инсорсинга, стремясь замкнуть критически важные компетенции внутри своих корпоративных структур. Это позволяет им снизить зависимость от внешних подрядчиков, контролировать качество и сроки выполнения работ, а также защитить технологические ноу-хау. В результате доля ВИНК на рынке нефтесервиса, составлявшая в 2025 году 43%, по прогнозам, к 2030 году достигнет 55%, превратив их в доминирующую силу.
Для независимых игроков это означает, что поле для дальнейшего роста сужается. Перспективные возможности сохраняются лишь в высокотехнологичных нишах, где требуются уникальные экспертизы — например, в телеметрии, роторно-управляемых системах, сложных видах ГРП или специализированном программном обеспечении. Массовые и стандартизированные услуги постепенно уходят в периметр ВИНК, и независимым компаниям придется делать ставку на инновации и узкую специализацию, чтобы оставаться востребованными.
Прогноз развития нефтесервисного рынка
Перспективы российского нефтесервисного рынка до 2030 года строятся на нескольких ключевых предпосылках, которые определяют как возможный коридор роста, так и границы неопределенности. По прогнозам «Текарт» объем рынка нефтесервиса достигнет 2 302,5 млрд рублей к 2030 году, что предполагает среднегодовой прирост около 4,4% в номинальном выражении относительно уровня 2025 года.
Ожидается, что к 2030 году инвестиции в нефтегазовый сектор достигнут 3 952,7 млрд рублей. Сохранение инвестиционной активности недропользователей на уровне около 4 трлн рублей в год обеспечит финансирование бурения, разработки новых объектов и модернизации инфраструктуры и внедрения современных технологий. Высокий уровень CAPEX останется ключевым фактором спроса на нефтесервисные услуги.
Проходка в бурении к 2030 году может составить 36,2 тыс. км, а доля горизонтального бурения достигнуть 80%, ведь такой способ - один из ключевых инструментов поддержания добычи на зрелых месторождениях.
Развитие отечественных технологий, оборудования и цифровых решений позволит обеспечить выполнение сложных буровых и сервисных работ в условиях ограниченного доступа к зарубежным технологиям.
Ожидается, что к 2030 году инвестиции в нефтегазовый сектор достигнут 3 952,7 млрд рублей. Сохранение инвестиционной активности недропользователей на уровне около 4 трлн рублей в год обеспечит финансирование бурения, разработки новых объектов и модернизации инфраструктуры и внедрения современных технологий. Высокий уровень CAPEX останется ключевым фактором спроса на нефтесервисные услуги.
Проходка в бурении к 2030 году может составить 36,2 тыс. км, а доля горизонтального бурения достигнуть 80%, ведь такой способ - один из ключевых инструментов поддержания добычи на зрелых месторождениях.
Развитие отечественных технологий, оборудования и цифровых решений позволит обеспечить выполнение сложных буровых и сервисных работ в условиях ограниченного доступа к зарубежным технологиям.
